Comptabilité du syndic de copropriété au Maroc : ce qu'impose le décret 2.23.700
Un décret publié au Bulletin officiel impose une comptabilité normalisée aux syndics de copropriété, avec des obligations qui se renforcent selon le niveau des charges gérées.
Ce que le texte impose
Le décret n° 2.23.700 du 22 rajab 1446 (23 janvier 2025), publié au Bulletin officiel n° 7391 du 31 mars 2025 en application de la loi 18.00 relative au statut de la copropriété des immeubles bâtis, encadre la comptabilité des syndics de copropriété. Il impose une tenue normalisée, avec des exigences qui s'intensifient à mesure que le montant des charges appelées augmente — au-delà d'un certain seuil, un contrôle des comptes devient nécessaire.
Deux précisions qui reviennent systématiquement. Il n'existe aucun seuil minimum de lots : toutes les copropriétés sont concernées, quelle que soit leur taille. Et le classement en trois niveaux se fait sur les charges appelées (facturées) sur l'exercice, pas sur le nombre de lots ni sur les sommes effectivement encaissées.
Les obligations s'appliquent à compter du premier exercice ouvert après la publication du décret. Pour une copropriété dont l'exercice suit l'année civile, cela signifie l'exercice ouvert au 1er janvier 2026. Le non-respect expose le syndic, y compris dans son mandat.
Pourquoi les tableurs ne suffisent plus
Un fichier Excel peut produire un solde. Il ne produit pas une comptabilité normalisée, ne conserve pas de piste d'audit, et ne résiste pas à une demande de justification poste par poste. Le problème n'est pas la compétence du gestionnaire : c'est que l'outil n'a pas été conçu pour cela.
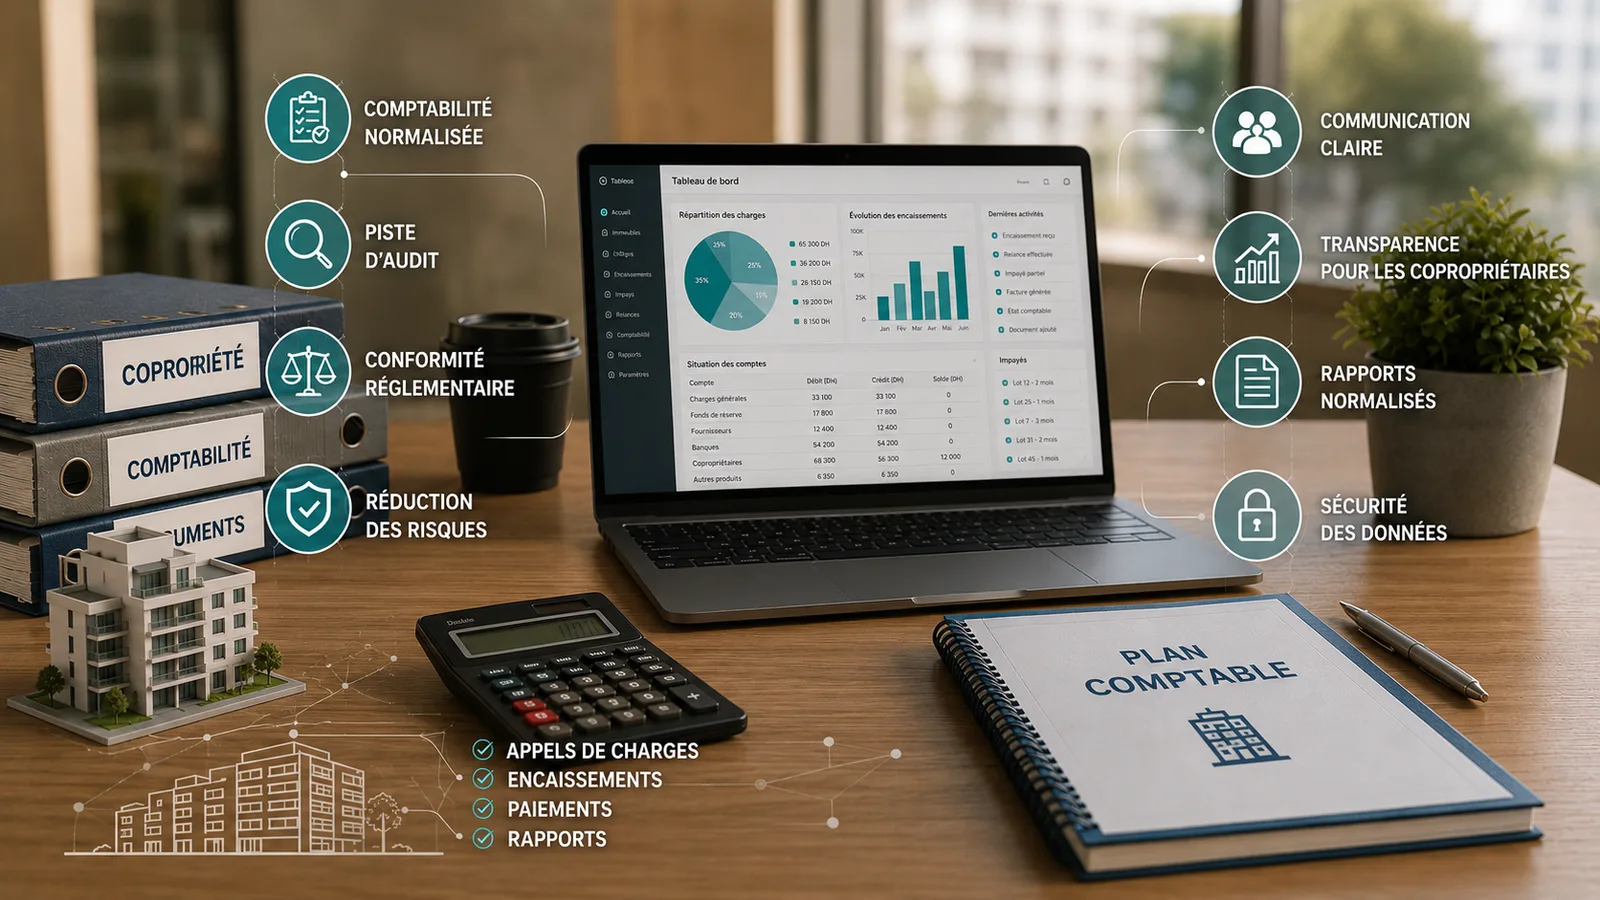
Ce qu'un outil doit savoir faire
- Appels de charges par lot, avec la clé de répartition appliquée et traçable.
- Suivi des encaissements et des impayés, relances incluses.
- Comptabilité conforme au plan imposé, avec les états attendus.
- Historique consultable : qui a saisi quoi, quand, et sur quelle pièce.
- Communication aux copropriétaires — parce qu'une comptabilité juste mais illisible ne règle pas le conflit.
Qui est concerné, et qui ne l'est pas
Toutes les copropriétés soumises à la loi 18.00, sans exception de taille. Il n'existe aucun seuil minimum de lots : une résidence de huit appartements relève du même texte qu'un ensemble de trois cents. Ce qui varie avec la taille, ce n'est pas l'assujettissement — c'est le niveau d'obligations.
La comptabilité incombe au syndic, qu'il soit professionnel ou bénévole. C'est le point que les copropriétés en gestion bénévole découvrent le plus tard : le texte ne prévoit pas de régime allégé parce que personne n'est payé. Le conseil syndical, lui, contrôle ; il ne tient pas les comptes à la place du syndic.
Restent hors champ les immeubles qui ne sont pas en copropriété au sens de la loi 18.00 — un immeuble détenu par un propriétaire unique et loué, par exemple, relève de la comptabilité de ce propriétaire et non d'un syndicat de copropriétaires.
Les documents que le syndic doit désormais produire
- Un budget prévisionnel par exercice, soumis à l'assemblée générale.
- Un compte de gestion de l'exercice écoulé, qui met en regard le prévu et le réalisé.
- Les états de synthèse attendus en fin d'exercice, établis selon le plan comptable normalisé — pas selon un format maison.
- Les livres comptables : journal, grand livre, et le rattachement de chaque écriture à un lot, un propriétaire et un exercice.
- Les pièces justificatives conservées et retrouvables, facture par facture. Un solde sans pièce n'est pas une comptabilité.
Trois niveaux d'obligations, selon les charges facturées
Le texte gradue les exigences en trois niveaux, déterminés par le montant des charges annuelles facturées — pas par le nombre de lots, et pas par les sommes effectivement encaissées. Les paliers se situent autour de 200 000 DH et de 500 000 DH.
La conséquence pratique la plus lourde se trouve au niveau supérieur : au-delà du palier haut, un contrôle des comptes devient nécessaire. Cela change le calendrier de l'exercice, parce qu'il faut produire des comptes auditables à une date, et non des comptes présentables un jour d'assemblée.
Attention au sens de « facturées ». Une copropriété qui appelle 520 000 DH de charges et n'en recouvre que 380 000 DH se classe sur les 520 000 DH. Le taux d'impayés ne fait pas redescendre d'un niveau — il rend seulement le niveau plus difficile à tenir.
À quoi ressemble une comptabilité conforme
Concrètement, quatre choses doivent être vraies en même temps :
- Chaque appel de charges est rattaché à un lot, avec la clé de répartition appliquée et visible.
- Chaque encaissement est rattaché à l'appel qu'il solde — pas seulement au compte du copropriétaire.
- Chaque écriture porte sa pièce, et l'historique dit qui a saisi quoi et quand.
- Les états de fin d'exercice se produisent en les éditant, pas en les reconstituant.
Ce dernier point est le test le plus simple. Si produire les comptes de l'assemblée générale demande une semaine de travail et un tableur intermédiaire, la comptabilité n'est pas tenue : elle est reconstituée une fois par an.
Ce que risque un syndic qui ne s'y met pas
Le texte n'a pas besoin de prévoir une amende pour être contraignant. Le manquement engage la responsabilité du syndic dans l'exécution de son mandat : l'assemblée générale peut lui demander des comptes, refuser le quitus, et le révoquer ; et une gestion dont les comptes ne sont pas justifiables expose à une action en responsabilité civile.
Pour un syndic professionnel, le risque est commercial avant d'être juridique : une copropriété qui découvre que ses comptes ne sont pas produits dans les formes change de prestataire à l'assemblée suivante.
Un exemple chiffré, sur une petite copropriété
Prenons une résidence de 24 lots, 180 000 DH de charges appelées sur l'exercice, en gestion bénévole. Elle est concernée — aucun seuil de lots ne l'exclut — et elle se situe sous le premier palier, donc au niveau d'obligations le plus léger. Ce qu'elle doit malgré tout produire : un budget prévisionnel voté, un compte de gestion, des états établis selon le plan normalisé, et des pièces retrouvables.
Ce que cela change en pratique pour elle : le fichier Excel du trésorier bénévole peut rester le point de départ, mais il ne produit ni les états au format attendu ni la piste d'audit. Le coût de mise en conformité n'est pas un logiciel à 100 000 DH — c'est un outil qui tienne le plan comptable et l'historique. À l'inverse, la même résidence qui passerait à 540 000 DH de charges appelées, après de gros travaux votés, franchirait le palier haut et devrait faire contrôler ses comptes : c'est le cas où la mise en conformité doit être anticipée d'un exercice, pas découverte à l'assemblée.
Un marché déjà servi — et ce que cela implique pour vous
Plusieurs logiciels de gestion de syndic existent au Maroc, dont certains gratuits, avec une tarification souvent établie au lot et par mois. Si votre besoin est la comptabilité seule, l'un d'eux fera probablement l'affaire, et nous vous le dirons.
Le cas où un développement sur mesure se justifie est différent : quand vous gérez un parc important, que vous avez besoin d'un portail résident et d'une application terrain intégrés, ou que la gestion s'articule avec une activité de promotion immobilière. C'est ce que nous avons construit avec Residapp — 15 résidences, 2 000 lots, un délai de traitement des réclamations réduit de 70 %.
Articles similaires
Conformité & réglementation
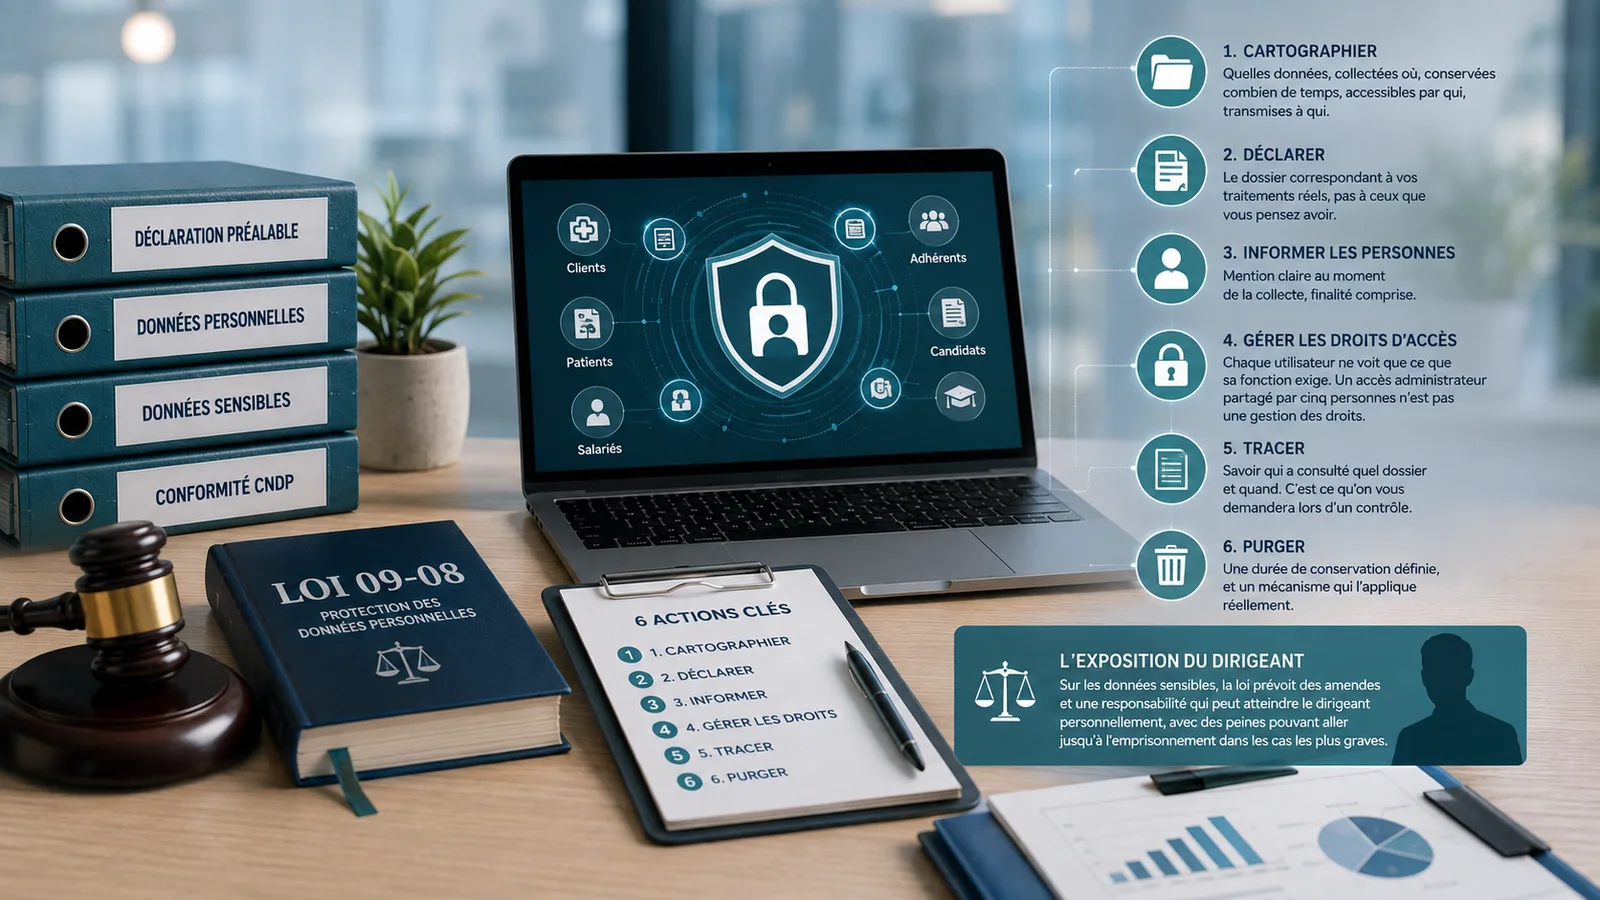
Conformité CNDP : ce qu'une entreprise marocaine doit réellement faire
La CNDP a renforcé ses contrôles et cite explicitement la santé, la pharmacie, l'hôtellerie, le commerce en ligne et l'enseignement supérieur. Voici les obligations concrètes, et l'exposition personnelle du dirigeant.
Conformité & réglementation
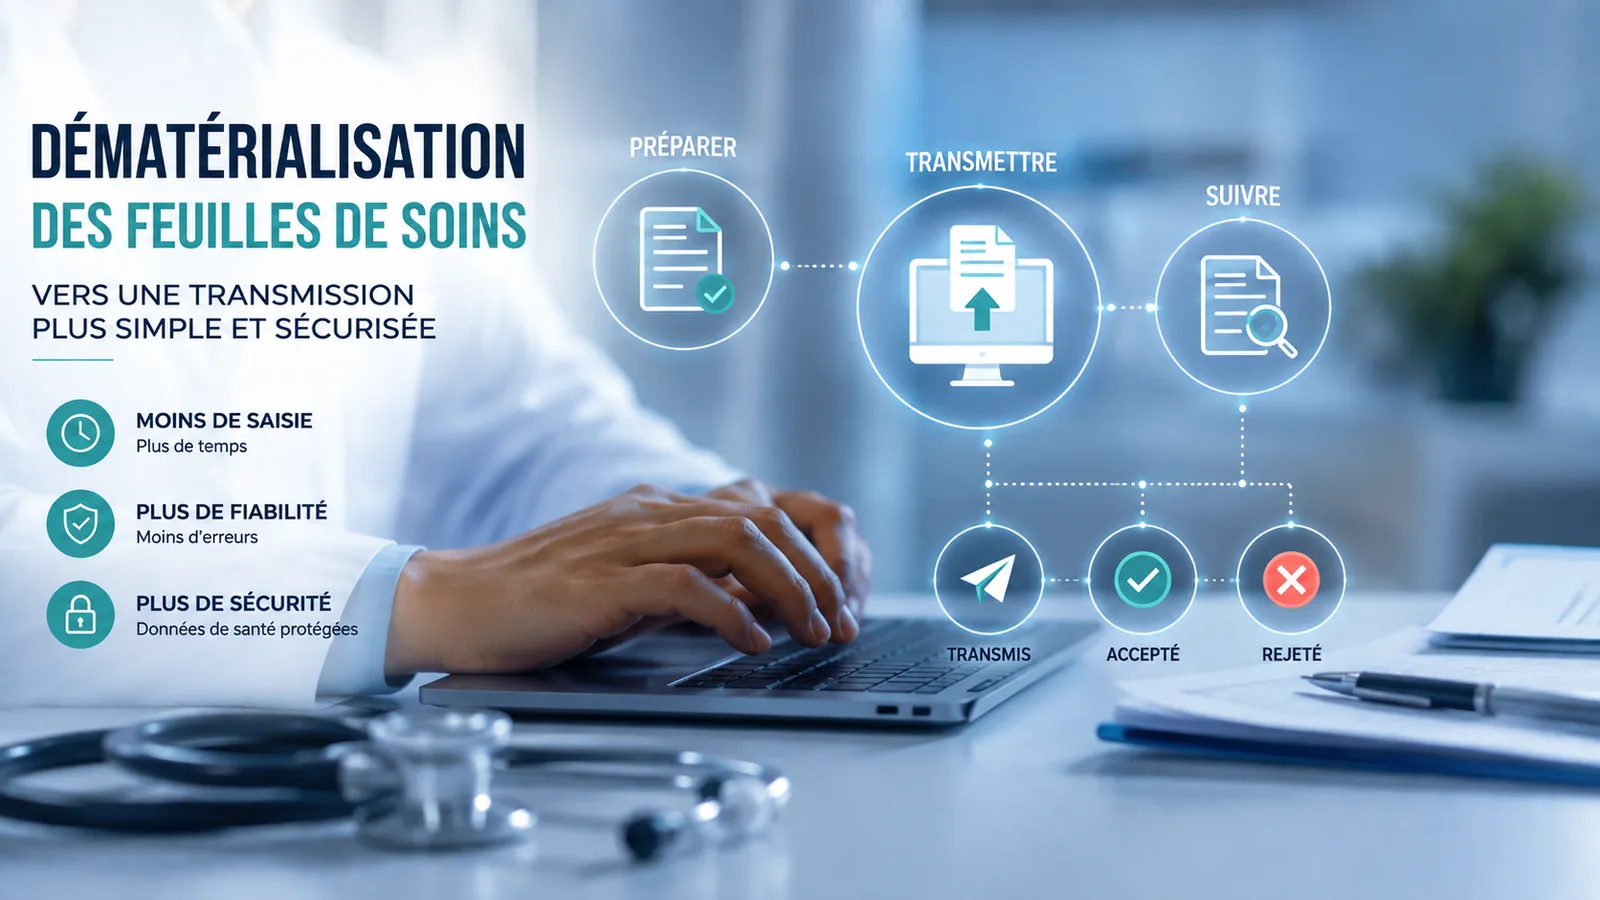
Feuille de soins électronique CNSS : ce qui change pour les cliniques et laboratoires au Maroc
La transmission électronique devient la norme pour les médecins, pharmaciens et laboratoires. Point important : elle peut se faire depuis le portail de l'organisme ou depuis votre propre logiciel.
Conformité & réglementation
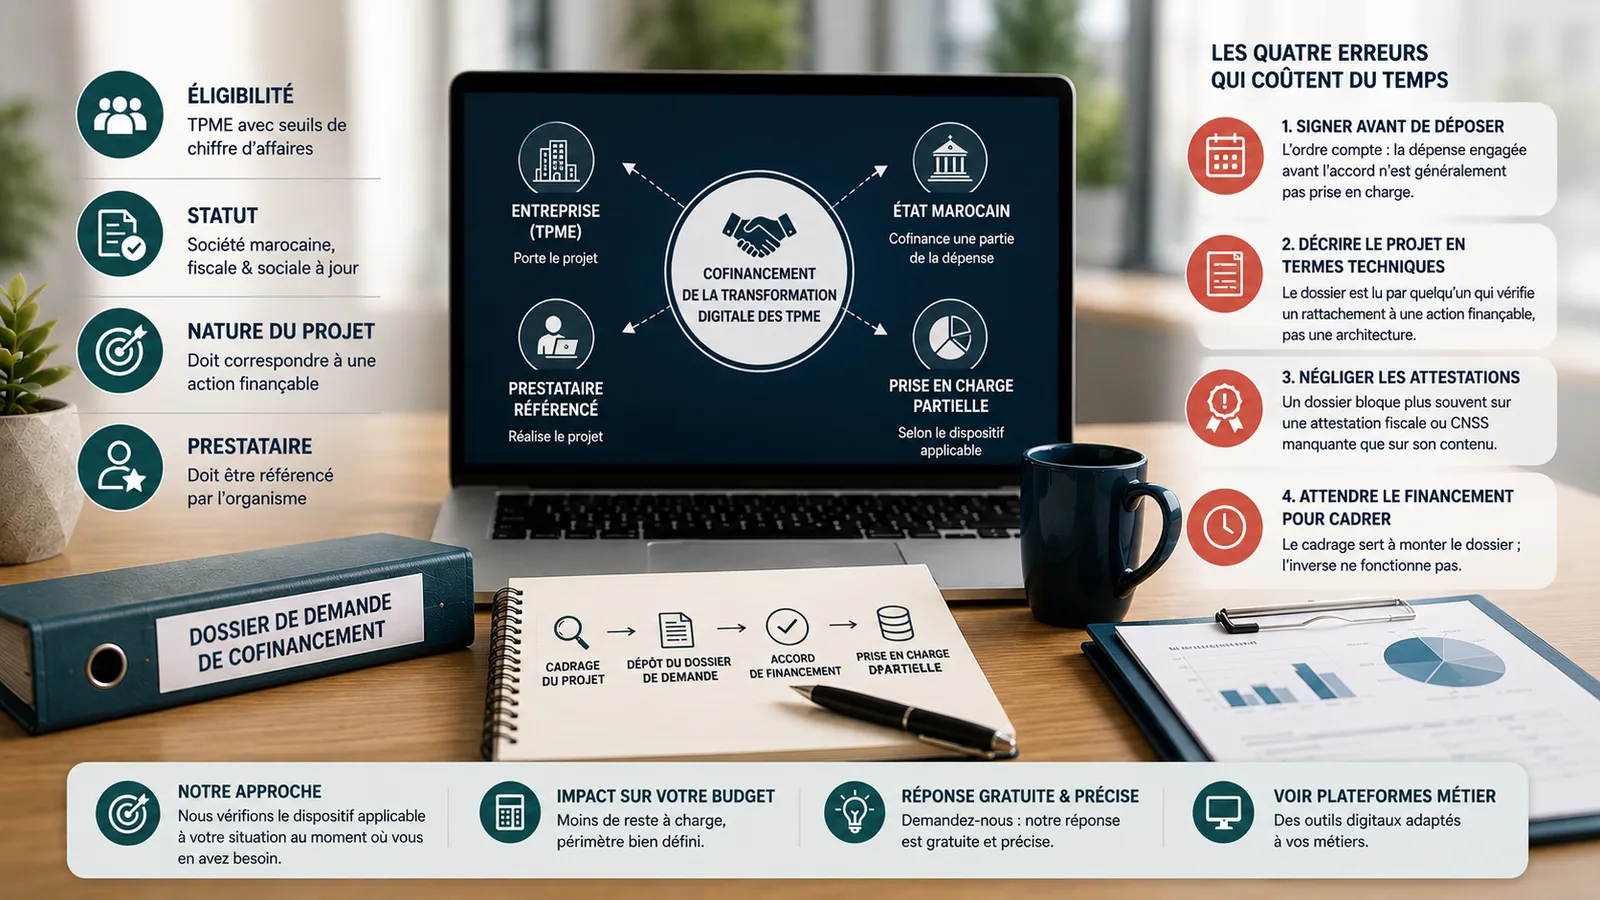
Faire financer un projet de digitalisation : comment ça marche vraiment
Plusieurs dispositifs publics marocains cofinancent la transformation digitale des TPME. Voici la mécanique, les conditions habituelles, et les erreurs qui font perdre du temps.
Newsletter
Recevez nos prochains articles directement dans votre boîte mail.