Facture électronique au Maroc : ce qui est réellement exigé aujourd’hui
Au 17 novembre 2026, nous n’avons trouvé aucun texte publié qui impose déjà la facture électronique validée par la DGI. Ce qui est exigé aujourd’hui, ce qui est annoncé, et comment préparer votre logiciel sans parier sur des dates.
Non : au 17 novembre 2026, nous n’avons trouvé aucun décret publié qui rende déjà obligatoire l’émission de factures électroniques validées par la DGI (point à confirmer au Bulletin officiel à la date de votre lecture). Ce qui est exigé aujourd’hui, ce sont des factures numérotées en série continue, éditées par un système informatique ou tirées d’un carnet, avec les mentions de l’article 145 du CGI, et une comptabilité tenue sous format électronique.
Le sujet circule pourtant partout avec des dates et des seuils précis. Cet article sépare ce qui est écrit dans les textes de ce qui a été annoncé, cite ses sources, et dit comment préparer votre logiciel sans parier sur un calendrier qui n’est pas encore publié.
Mis à jour le 17 novembre 2026. Information générale, pas un avis fiscal ou juridique : pour votre situation, consultez votre expert-comptable et les textes publiés par la DGI.
Que dit la loi aujourd’hui sur les factures ?
Trois dispositions du Code général des impôts (CGI) comptent ici :
- Article 145-III : les contribuables relevant de l’IS ou de l’IR au titre de leurs revenus professionnels, ainsi que les assujettis à la TVA, doivent délivrer des factures « pré-numérotés et tirés d’une ou édités par un système informatique selon une série continue ». Source : DGI, note circulaire n° 728 relative à la loi de finances 2018, section R.
- Article 145-IX, introduit par la loi de finances 2018 : il institue « de manière progressive » l’obligation, pour les contribuables de secteurs « qui seront définis par voie réglementaire », de se doter d’un système informatique de facturation répondant à des critères techniques fixés par l’administration. Source : même note circulaire n° 728, DGI. Autrement dit, le principe existe depuis 2018, mais son application dépend d’un texte réglementaire.
- Article 145-I : la comptabilité doit être tenue sous format électronique. La loi de finances 2026 a supprimé le renvoi à un texte réglementaire qui devait en fixer les critères ; l’obligation s’applique donc désormais « conformément à la législation et à la réglementation en vigueur ». Source : DGI, note circulaire n° 737 relative aux mesures fiscales de la loi de finances n° 50-25 pour 2026 (listée sur finances.gov.ma au 10 mars 2026).
La même note n° 737 rappelle aussi que tous les contribuables doivent désormais détenir une adresse électronique de leur choix, communiquée à la DGI via SIMPL, pour recevoir des notifications (article 145-X). Elle ne contient, à notre lecture, aucune mesure fixant une date d’entrée en vigueur de la facture électronique.
Les mentions obligatoires de la facture (identité du vendeur, identifiant fiscal, numéro de taxe professionnelle, ICE du vendeur et du client, date, désignation, quantités, prix, montant de TVA ou mention d’exonération, modalités de paiement) relèvent de l’article 145-III. Nous les reprenons d’un résumé de praticien : leur liste exacte est à confirmer sur le texte du CGI en vigueur, téléchargeable sur www.tax.gov.ma.
Qu’est-ce qui a été annoncé, mais n’est pas encore en vigueur ?
En avril 2026, le directeur général des impôts a présenté publiquement la réforme lors d’un événement organisé par Médias24. Selon le compte rendu publié par Sage Maroc le 14 mai 2026 (source secondaire) :
- le Maroc retiendrait un modèle de validation préalable : chaque facture transiterait par une plateforme de l’administration avant d’être considérée comme émise ;
- le déploiement serait progressif, en commençant par les échanges entre entreprises (B2B), le B2C n’étant pas prévu à ce stade ;
- un avant-projet de décret d’application aurait été transmis au Secrétariat général du gouvernement ;
- un outil en ligne gratuit serait proposé aux petites entreprises et un raccordement par échange de données (EDI) à celles qui ont un ERP.
Rien de cela n’est, à notre connaissance, publié au Bulletin officiel à la date de cet article. Les seuils qui circulent (par exemple 200 millions de DH de chiffre d’affaires pour une première vague) et les dates par vague ne proviennent d’aucun texte officiel que nous ayons pu lire : traitez-les comme des hypothèses. Le nom et l’adresse de la future plateforme varient aussi selon les sources ; attendez qu’ils figurent sur www.tax.gov.ma.
Le projet de loi de finances 2027, présenté au Parlement le 23 octobre 2026, ne modifierait pas l’article 145 selon une analyse secondaire que nous avons lue ; c’est à confirmer sur le texte voté.
Comment savoir si un texte a changé depuis cet article ?
Trois sources font foi, dans cet ordre :
- Le Bulletin officiel : c’est la publication d’un décret ou d’un arrêté qui rend l’obligation applicable, avec ses dates et ses seuils.
- Le site de la DGI, www.tax.gov.ma : notes circulaires, CGI à jour, communiqués, et le jour venu, les spécifications techniques.
- Votre expert-comptable, qui lit ces textes pour votre cas.
Méfiez-vous des pages qui annoncent une « obligation au 1er juillet » sans citer de texte : beaucoup sont écrites par des éditeurs qui ont un logiciel à vendre. La nôtre aussi a un intérêt, c’est pourquoi nous citons nos sources.
Que faire maintenant dans votre logiciel ?
Sans attendre les spécifications, vous pouvez déjà mettre votre facturation en état de se raccorder rapidement le jour venu. Ce travail est utile quelle que soit la date finale :
- Numérotation continue et inaltérable : pas de trou, pas de suppression ; une facture erronée s’annule par un avoir.
- Données structurées : l’ICE du client, les taux de TVA par ligne et les mentions d’exonération doivent être des champs, pas du texte libre dans un PDF.
- Référentiel clients propre : ICE vérifiés, adresses complètes. C’est souvent le chantier le plus long.
- Un point de sortie unique : toutes les factures sortent d’un même module, ce qui permettra d’ajouter un connecteur vers la plateforme de l’administration sans toucher au reste.
- Une comptabilité électronique exploitable, que l’article 145-I exige déjà.
Ce qu’il ne faut pas faire : développer dès aujourd’hui un connecteur vers une plateforme dont le format n’est pas publié. Vous paieriez deux fois.
Combien coûte la mise en conformité de votre facturation ?
| Situation (HT) | Fourchette | Source |
|---|---|---|
| Diagnostic de votre facturation actuelle | 12 000 à 30 000 DH | Grille publiée |
| Module de facturation sur mesure (numérotation, avoirs, données structurées, export) | 40 000 à 180 000 DH | Grille publiée (module métier) |
| Lecture automatique des factures fournisseurs par IA | 18 000 à 200 000 DH | Grille publiée (intégration IA) |
| Connecteur vers la future plateforme DGI | Non chiffrable tant que les spécifications ne sont pas publiées | Estimation Digi4 |
Hypothèses : entreprise qui facture déjà depuis un logiciel ; le bas des fourchettes correspond à une adaptation d’un outil existant, le haut à un module complet relié à la comptabilité et au stock. Détail sur notre page des tarifs. Ce sont des ordres de grandeur, pas des devis.
ERP du marché, Odoo ou sur mesure : qui sera prêt ?
Si vous utilisez un ERP ou un logiciel de facturation du marché, la mise en conformité relève d’abord de son éditeur ou de votre intégrateur : demandez-lui par écrit comment il prévoit de suivre le texte, une fois publié. C’est souvent la voie la plus simple, et pour une facturation standard nous la recommandons. Odoo, par exemple, est raisonnable sur un périmètre standard ; notre page ERP sur mesure compare honnêtement les deux options, coûts sur trois ans à l’appui.
Si votre facturation vit dans un logiciel développé pour vous, c’est votre prestataire qui devra ajouter le connecteur. Si ce prestataire n’est plus là, lisez notre article sur la reprise d’une application abandonnée. Pour un exemple de plateforme de gestion que nous avons construite, avec plusieurs rôles (portail adhérent, espace partenaire de santé, back-office gestionnaire), voir l’étude de cas LA MAS.
Questions fréquentes
Une facture PDF envoyée par e-mail est-elle une facture électronique ?
Pas au sens de la réforme annoncée, qui vise des factures structurées et validées par l’administration. Aujourd’hui, un PDF émis par un logiciel respectant l’article 145 reste une facture valable, sous réserve des mentions obligatoires.
Les auto-entrepreneurs sont-ils concernés ?
Selon les résumés de praticiens que nous avons lus, l’article 145-XI exclut les auto-entrepreneurs et les contribuables au régime de la contribution professionnelle unique de certaines obligations de l’article 145. À confirmer avec votre comptable sur le texte en vigueur.
Y a-t-il déjà des sanctions pour absence de facture électronique ?
Nous n’avons trouvé aucune sanction spécifique en vigueur liée à la facture électronique. Les sanctions existantes portent sur les obligations actuelles de facturation et de tenue de la comptabilité.
Quand faut-il commencer ?
Le nettoyage des données et la numérotation peuvent commencer maintenant. Le connecteur attendra la publication des spécifications.
Décrivez votre facturation actuelle : réponse sous 24 heures
Articles similaires
Conformité & réglementation
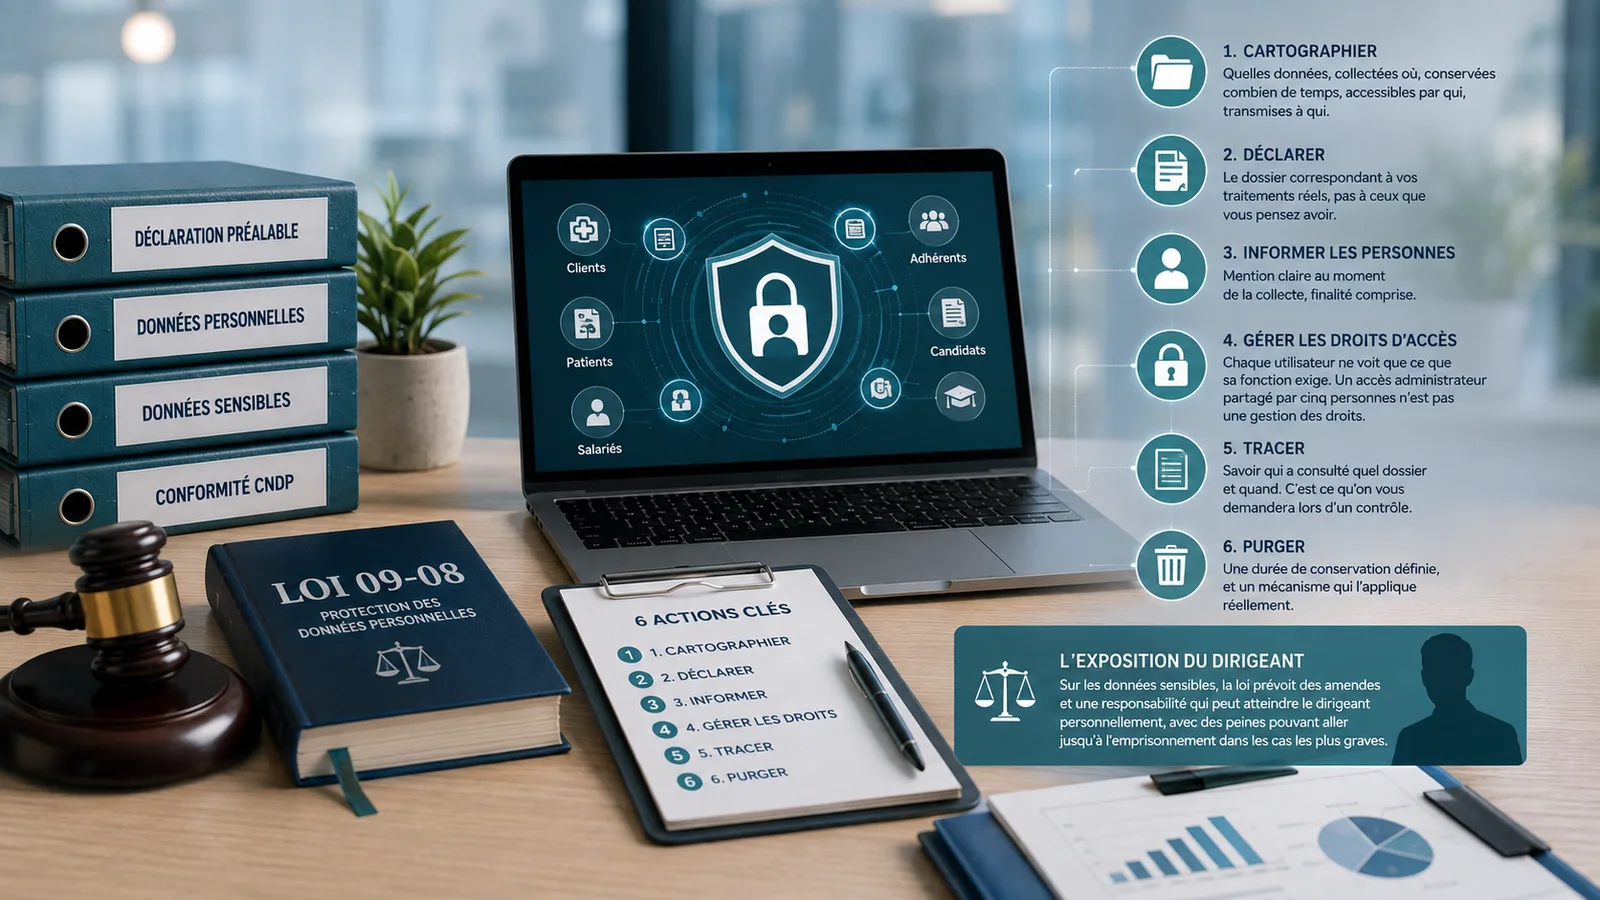
Conformité CNDP : ce qu'une entreprise marocaine doit réellement faire
La CNDP a renforcé ses contrôles et cite explicitement la santé, la pharmacie, l'hôtellerie, le commerce en ligne et l'enseignement supérieur. Voici les obligations concrètes, et l'exposition personnelle du dirigeant.
Conformité & réglementation
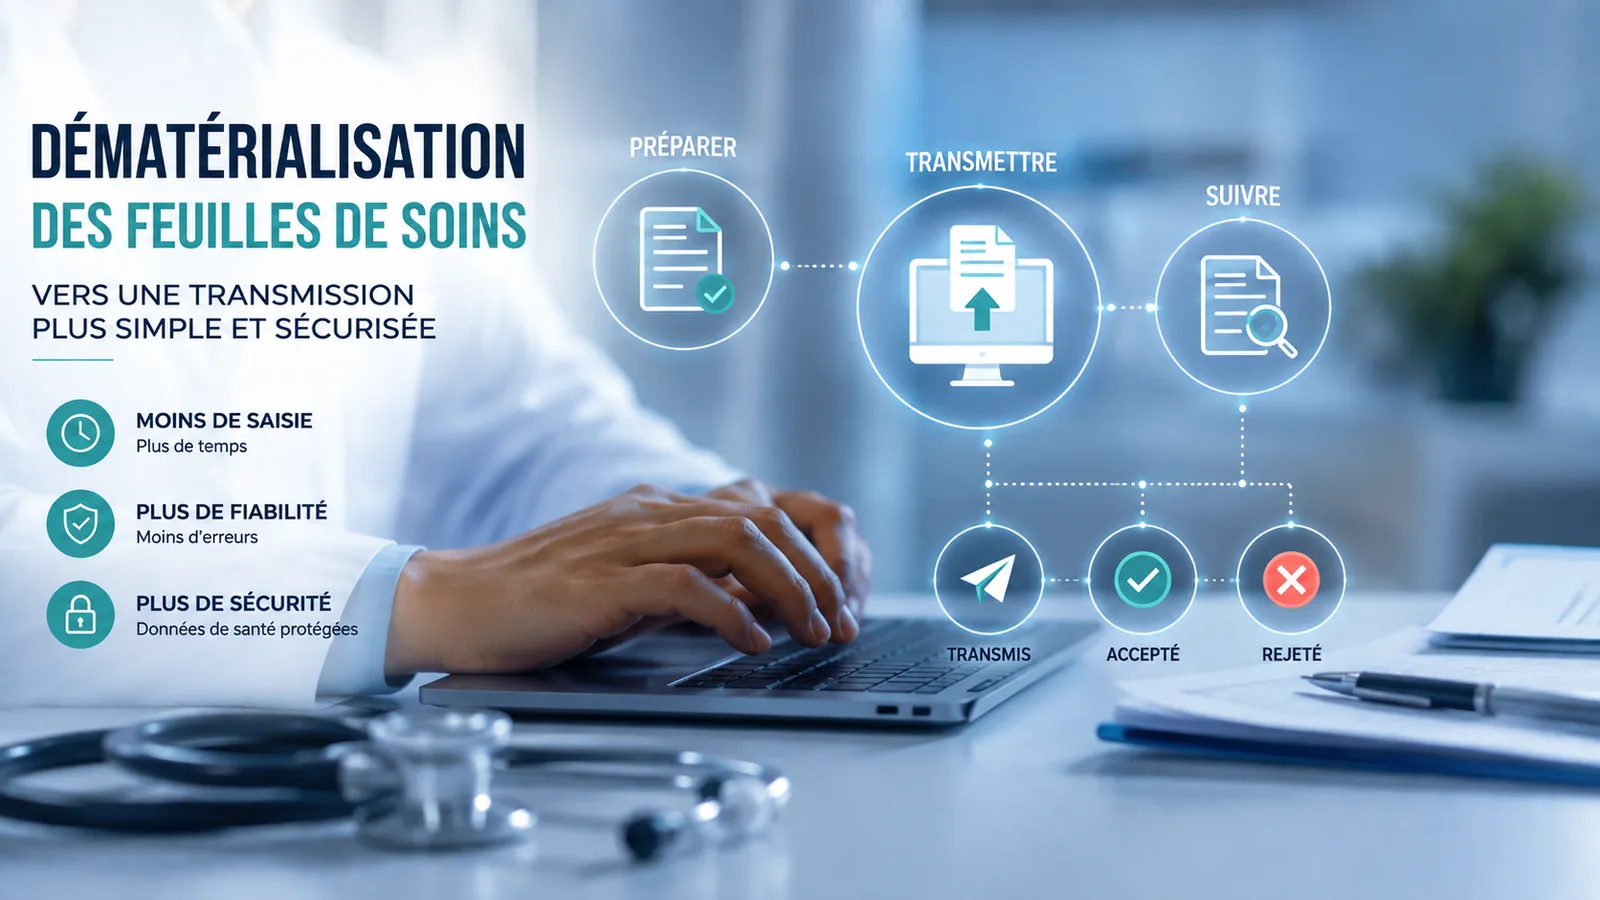
Feuille de soins électronique CNSS : ce qui change pour les cliniques et laboratoires au Maroc
La transmission électronique devient la norme pour les médecins, pharmaciens et laboratoires. Point important : elle peut se faire depuis le portail de l'organisme ou depuis votre propre logiciel.
Conformité & réglementation
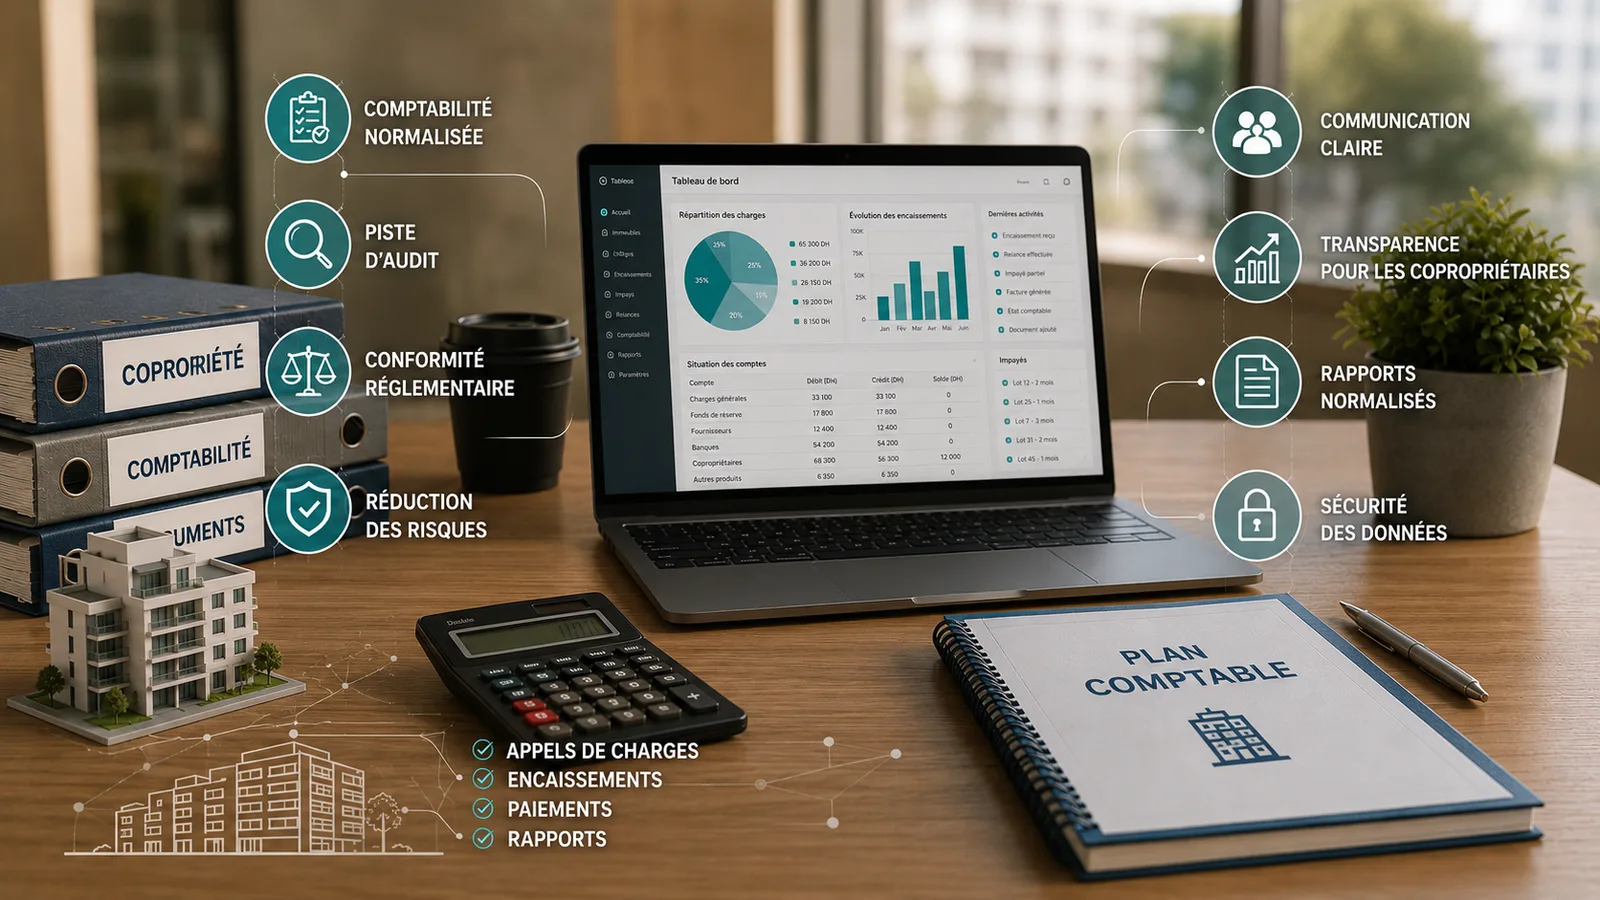
Comptabilité du syndic de copropriété au Maroc : ce qu'impose le décret 2.23.700
Un décret publié au Bulletin officiel impose une comptabilité normalisée aux syndics de copropriété, avec des obligations qui se renforcent selon le niveau des charges gérées.
Newsletter
Recevez nos prochains articles directement dans votre boîte mail.